Τι Πραγματικά Κοστίζουν τα Δάνειά μας: Αναλυτικά Στοιχεία από την Τράπεζα της Ελλάδος
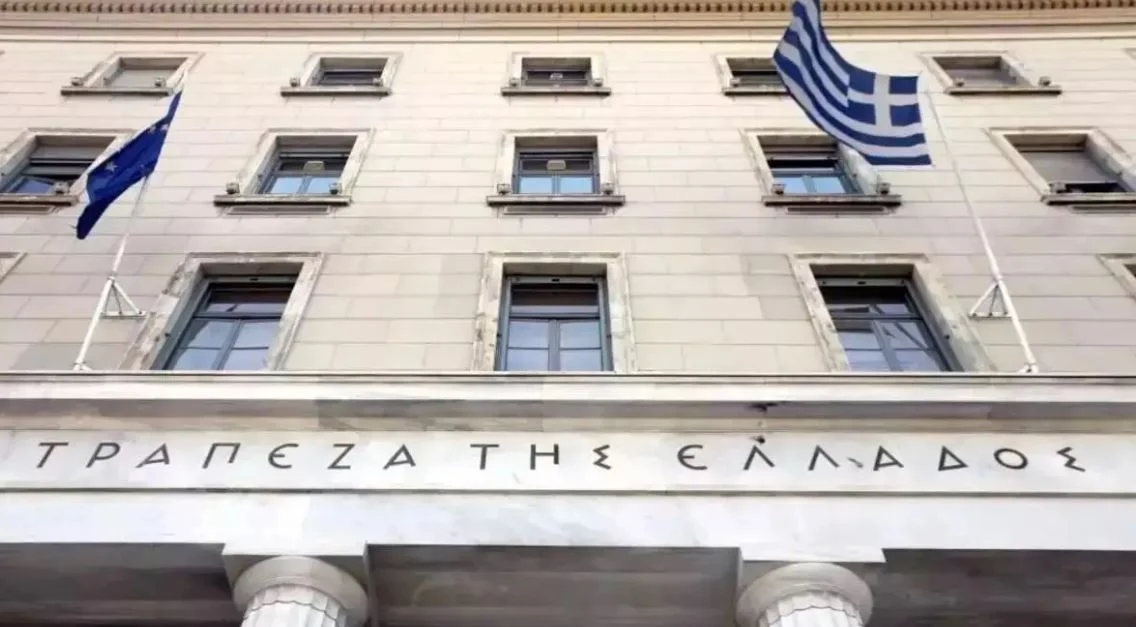
Η Τράπεζα της Ελλάδος δημοσίευσε νέα, αναλυτικά στοιχεία που αποκαλύπτουν το πραγματικό κόστος των δανείων για τους πολίτες.
Σύμφωνα με τα δεδομένα του 3ου τριμήνου 2026, η Τράπεζα της Ελλάδος, μέσω του συγκεντρωτικού πίνακα για το Μέσο Συνολικό Ετήσιο Πραγματικό Επιτόκιο (ΣΕΠΕ), καταδεικνύει ότι το μέσο πραγματικό κόστος των καταναλωτικών πιστώσεων κυμαίνεται από 5,78% έως 29,71%. Η τελική επιβάρυνση εξαρτάται από τον τύπο του δανείου και το κανάλι μέσω του οποίου χορηγείται.
Από την ανάλυση των στοιχείων προκύπτει ότι η δαπανηρότερη μορφή χρηματοδότησης αφορά την αγορά καταναλωτικών αγαθών μέσω συνεργαζόμενου προμηθευτή, με ένα μέσο ΣΕΠΕ που φτάνει το 29,71%. Αντίστοιχα, ένα δάνειο για την ίδια αγορά, αλλά απευθείας από πιστωτικό ίδρυμα, έχει κόστος 18,79%. Στη συνέχεια, ακολουθούν οι πιστωτικές κάρτες, με ένα μέσο ΣΕΠΕ 21,23%.
Κατανοώντας το ΣΕΠΕ
Είναι σημαντικό να τονιστεί ότι το ΣΕΠΕ δεν περιλαμβάνει μόνο το ονομαστικό επιτόκιο. Αντιθέτως, ενσωματώνει το συνολικό κόστος της πίστωσης, εκφρασμένο ως ετήσιο ποσοστό. Γι’ αυτόν τον λόγο, το ΣΕΠΕ αποτελεί τον πλέον κατάλληλο δείκτη για τη σύγκριση διαφορετικών δανειακών προϊόντων.
Σύγκριση Κόστους ανά Κανάλι Χορήγησης
Όταν πρόκειται για αγορές καταναλωτικών αγαθών, η χρηματοδότηση μέσω συνεργαζόμενου προμηθευτή είναι κατά 10,92 ποσοστιαίες μονάδες ακριβότερη σε σύγκριση με τη λήψη δανείου απευθείας από τράπεζα (29,71% έναντι 18,79%). Το κόστος αυτό είναι σχεδόν τριπλάσιο από αυτό ενός δανείου για την αγορά αυτοκινήτου, το οποίο ανέρχεται στο 10,45%.
Αντίθετα, στην περίπτωση των αυτοκινήτων, η επιλογή του καναλιού χορήγησης έχει ελάχιστη επίδραση στην τιμή. Η χρηματοδότηση μέσω συνεργαζόμενου προμηθευτή είναι μόλις 0,39 ποσοστιαίες μονάδες ακριβότερη από ένα δάνειο απευθείας από τράπεζα, με κόστος 10,84%.
Πιστωτικές Κάρτες και Υπεραναλήψεις
Οι πιστωτικές κάρτες, με μέσο ΣΕΠΕ 21,23%, κατατάσσονται στη δεύτερη ακριβότερη κατηγορία δανεισμού. Το κόστος τους είναι κατά 4,72 μονάδες υψηλότερο από ένα προσωπικό δάνειο (16,51%) και κατά 8,02 μονάδες υψηλότερο από μια υπερανάληψη από τραπεζικό λογαριασμό (13,21%).
Τόσο οι πιστωτικές κάρτες όσο και οι υπεραναλήψεις αποτελούν πιστώσεις χωρίς συγκεκριμένη διάρκεια αποπληρωμής. Η σημαντική διαφορά στο κόστος τους υποδηλώνει ότι η διατήρηση υπολοίπου σε πιστωτική κάρτα είναι από τις πιο ακριβές μορφές δανεισμού.
Δάνεια για την Κατοικία
Τα δάνεια που χορηγούνται για την επισκευή ή ανακαίνιση κατοικίας παρουσιάζουν τα χαμηλότερα κόστη, με το ΣΕΠΕ να κυμαίνεται κάτω από 10%. Συγκεκριμένα, τα «πράσινα» δάνεια που αφορούν έργα ενεργειακής μετάβασης έχουν μέσο ΣΕΠΕ 6,12%, ενώ τα υπόλοιπα δάνεια ανακαίνισης έχουν κόστος 5,78%.
Σύμφωνα με την Τράπεζα της Ελλάδος, αυτά τα δάνεια αφορούν περιπτώσεις όπου δεν απαιτείται η προσκόμιση υποθήκης.
Διαβάστε επίσης